Guía Del Catálogo De Régimen Fiscal Del SAT: Claves, Uso Y Obligaciones
El catálogo de régimen fiscal del SAT reúne las claves y descripciones de los regímenes tributarios aplicables en la emisión de CFDI, y su correcta utilización es obligatoria para evitar sanciones.
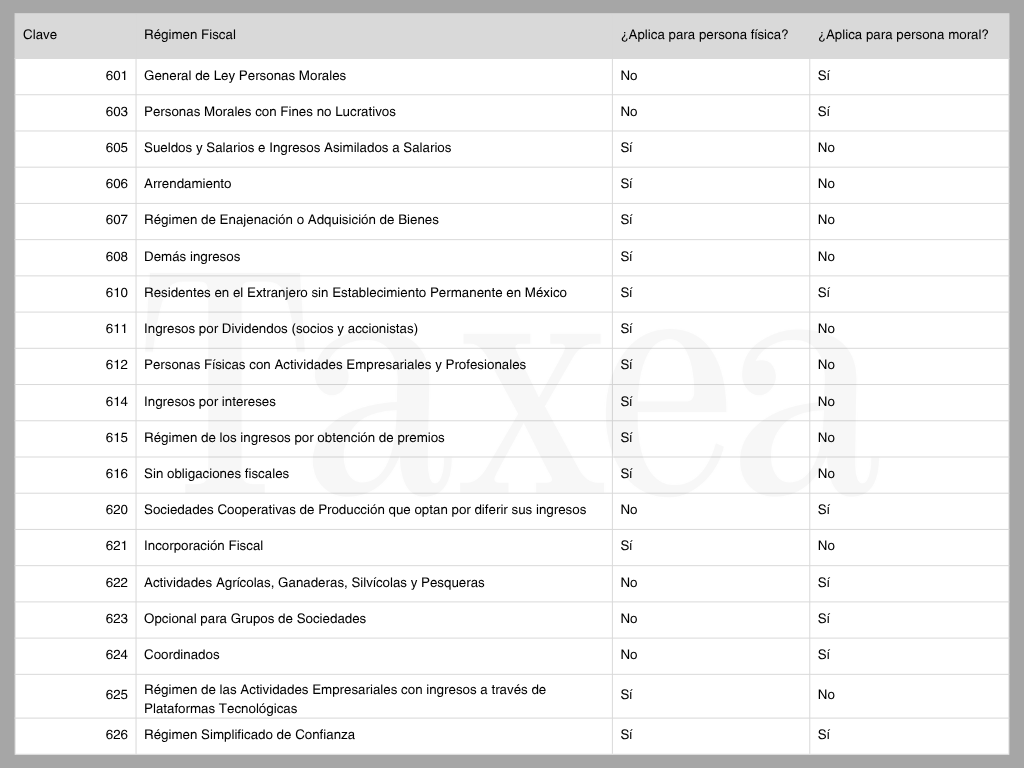
El catálogo muestra claves como “605 – Sueldos y Salarios” o “626 – Régimen Simplificado de Confianza”, que deben usarse en el CFDI.
El catálogo de régimen fiscal del Servicio de Administración Tributaria (SAT) reúne las claves y descripciones de los regímenes tributarios aplicables en la emisión de comprobantes fiscales digitales por internet (CFDI), y su correcta utilización es obligatoria para evitar sanciones.
El catálogo de régimen fiscal del SAT es un documento esencial que contiene las claves y descripciones de los regímenes fiscales aplicables a los CFDI. Su principal función es identificar el régimen fiscal al que pertenece el contribuyente, información que debe incorporarse obligatoriamente en cada factura electrónica conforme a la versión 4.0.
La inclusión de esta clave facilita al SAT conocer el tipo de actividad económica del contribuyente y supervisar su cumplimiento. Por ejemplo, en el catálogo aparecen regímenes como “601 – General de Ley Personas Morales”, “605 – Sueldos y Salarios e Ingresos Asimilados a Salarios” o “626 – Régimen Simplificado de Confianza”. Es relevante que los contribuyentes conozcan cuál corresponde a su situación, pues una equivocación puede derivar en sanciones o en el rechazo del CFDI.
El catálogo también distingue si el régimen aplicable es para personas físicas o para personas morales: por ejemplo, el régimen “606 – Arrendamiento” se aplica a personas físicas, mientras que “603 – Personas Morales con Fines no Lucrativos” es exclusivo para personas morales. Esta precisión favorece la correcta clasificación y evita inconsistencias contables.
La correcta utilización del catálogo es tan importante como la obligación de emitir facturas electrónicas. En la falta de inclusión, o en la aplicación de una clave incorrecta, pueden generarse sanciones por parte del SAT. Además, la emisión de CFDI sin la debida clave del régimen fiscal puede comprometer la deducibilidad o el aprovechamiento de créditos fiscales por parte del receptor.
Una buena práctica para los contribuyentes consiste en consultar periódicamente el catálogo para verificar que la clave utilizada se mantenga vigente y sea compatible con su actividad económica. Dado que el catálogo se actualiza con frecuencia, la revisión constante evita errores en la emisión de facturas y reduce riesgos fiscales.
En suma, el catálogo de régimen fiscal del SAT es una herramienta clave para la clasificación tributaria, el cumplimiento de obligaciones y la emisión adecuada de CFDI. Su conocimiento y aplicación correcta son indispensables para mantener la conformidad fiscal y proteger los derechos del contribuyente.
Clave
Régimen Fiscal
¿Aplica para persona física?
¿Aplica para persona moral?
601
General de Ley Personas Morales
No
Sí
603
Personas Morales con Fines no Lucrativos
No
Sí
605
Sueldos y Salarios e Ingresos Asimilados a Salarios
Sí
No
606
Arrendamiento
Sí
No
607
Régimen de Enajenación o Adquisición de Bienes
Sí
No
608
Demás ingresos
Sí
No
610
Residentes en el Extranjero sin Establecimiento Permanente en México
Sí
Sí
611
Ingresos por Dividendos (socios y accionistas)
Sí
No
612
Personas Físicas con Actividades Empresariales y Profesionales
Sí
No
614
Ingresos por intereses
Sí
No
615
Régimen de los ingresos por obtención de premios
Sí
No
616
Sin obligaciones fiscales
Sí
No
620
Sociedades Cooperativas de Producción que optan por diferir sus ingresos
No
Sí
621
Incorporación Fiscal
Sí
No
622
Actividades Agrícolas, Ganaderas, Silvícolas y Pesqueras
No
Sí
623
Opcional para Grupos de Sociedades
No
Sí
624
Coordinados
No
Sí
625
Régimen de las Actividades Empresariales con ingresos a través de Plataformas Tecnológicas
 El catálogo muestra claves como “605 – Sueldos y Salarios” o “626 – Régimen Simplificado de Confianza”, que deben usarse en el CFDI.